
LVMH vuole comprare Nike? Cosa c’è dietro l’ingresso di Alexandre Arnault
Da quando il figlio di Bernard Arnault è entrato dal nel consiglio di amministrazione del colosso dello sportswear, la possibilità di un’operazione d’acquisto ha cominciato a circolare con forza. Capiamo il perché
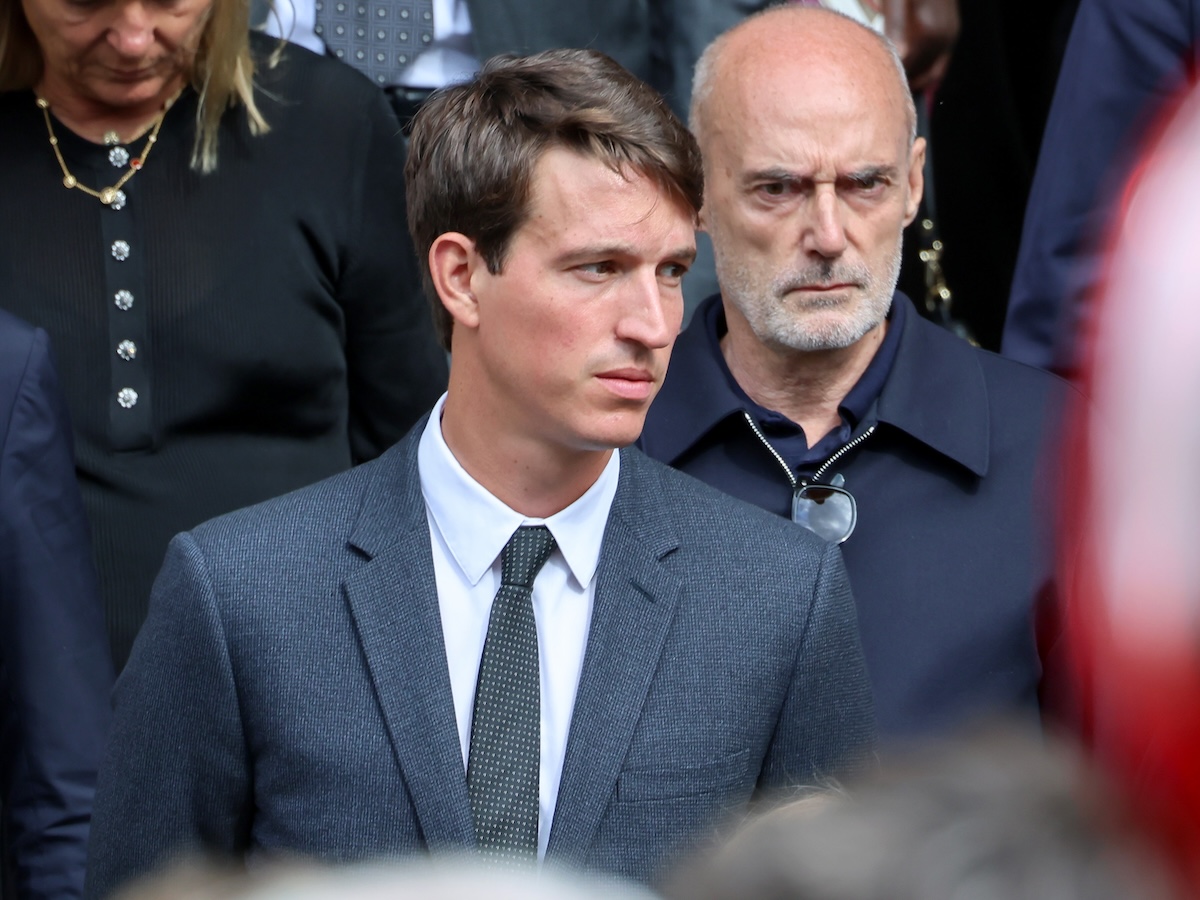
Ogni volta che un figlio di Bernard Arnault cambia poltrona, a Parigi qualcuno riapre il copione di Succession. Questa volta la scena si sposta in Oregon. Da quando questo settembre Alexandre Arnault, 34 anni, figlio del patron di LVMH e vicedirettore generale di Moët Hennessy è entrato nel board di Nike, la possibilità di un’operazione tra il più grande gruppo del lusso e uno dei più grandi nomi dello sportswear ha iniziato a circolare con forza. La domanda è arrivata quasi inevitabilmente. LVMH vuole comprare Nike?
Il tempismo è abbastanza indicativo. Nike attraversa una delle fasi più complicate della sua storia recente, il titolo è precipitato dai massimi del 2021 e il gruppo Arnault, negli ultimi anni, ha progressivamente allargato il proprio raggio d’azione dal lusso tradizionale allo sport. Ma tra un indizio e un’acquisizione c’è una distanza enorme. E, al momento, non esiste alcuna evidenza pubblica che LVMH stia preparando l’acquisto di Nike. Ciò non vuol dire però che l'ipotesi di un deal sia campata in aria. Anzi.
Perché Nike ha scelto Alexandre Arnault?
Nike non ha scelto un dirigente proveniente da un altro gigante dello sportswear. Ha scelto un uomo del lusso, con un curriculum costruito attorno a una competenza molto specifica: prendere marchi fortemente riconoscibili, aggiornarne il linguaggio e renderli nuovamente rilevanti per un pubblico più giovane. È la traiettoria che Arnault ha seguito prima in Rimowa, acquisita da LVMH nel 2016 e affidata a lui come CEO, e poi in Tiffany & Co., dove dal 2021 al 2025 ha seguito prodotto e comunicazione.
È soprattutto la logica delle collaborazioni e della cultura pop a rendere interessante il suo arrivo a Beaverton. Durante il periodo in Tiffany, Arnault ha contribuito a costruire un rapporto più stretto tra la maison e il mondo dello sport e dello streetwear, compresa la collaborazione con Nike per la Air Force 1 x Tiffany & Co. del 2023. Un progetto che, al di là del prodotto, raccontava esattamente il tipo di contaminazione che il lusso ha imparato a sfruttare negli ultimi anni: heritage, sneaker culture, celebrity, social media e scarsità. Nike, oggi, ha bisogno anche di questo.
I numeri del suo ultimo esercizio fiscale mostrano infatti un’azienda ancora enorme ma in una fase di ristrutturazione. Nell’anno chiuso a maggio 2026, i ricavi sono stati di 46,4 miliardi di dollari, sostanzialmente invariati sul 2025 ma inferiori del 2% a cambi costanti. Nike Direct è scesa del 6%, mentre il digitale del Nike Brand è diminuito del 12%. Converse ha perso il 31%. La società ha però registrato una ripresa del wholesale, cresciuto del 6% nell’anno. Il problema, dunque, non è la dimensione. È la capacità di trasformare quella dimensione in desiderabilità, innovazione e crescita. È esattamente il terreno su cui Nike dice di voler utilizzare l’esperienza di Arnault.
Il precedente che alimenta il rumor
La teoria dell’acquisizione non nasce infatti dal nulla. Alexandre Arnault ha avuto un ruolo particolare nella storia degli investimenti della famiglia. In diversi casi, la sua presenza nei board di società legate direttamente o indirettamente agli interessi degli Arnault ha accompagnato operazioni societarie o partecipazioni. È successo con Rimowa, portata dentro LVMH; con Tiffany, dove Arnault è arrivato dopo l’acquisizione da 16 miliardi di dollari da parte del gruppo; con Birkenstock, dove è stato membro del board; e con Moncler, dopo l’ingresso di LVMH, attraverso Double R, nel capitale della società controllata da Remo Ruffini.
Questo precedente rende la sua presenza a Nike interessante. Tuttavia, va detto, Ma il caso Nike non è uguale agli altri. Questa volta non c’è, almeno pubblicamente, un investimento di LVMH che preceda la nomina. Non c’è una quota comunicata dal gruppo francese. Non c’è un’offerta. Non c’è un accordo commerciale tra LVMH e Nike annunciato insieme alla nomina. E soprattutto non c’è, nel filing SEC relativo all’ingresso di Arnault, alcun riferimento a una transazione futura. Per ora, il pattern si interrompe proprio nel punto più importante.
A chi serve questa nomina?
A Nike, prima di tutto. Il gruppo guidato da Elliott Hill sta tentando di ricostruire il proprio potere. Gli analisti riassumono così la crisi: troppo prodotto spinto sui canali diretti, troppi sconti per smaltirlo, il terreno del lifestyle ceduto a marchi più piccoli e più rapidi. Il presidente esecutivo Mark Parker ha motivato la scelta con la reputazione di Arnault nel far evolvere marchi iconici in un mercato complesso.
E poi a LVMH, che ormai da anni ha fatto dello sport un fronte strategico. La nomina rivela più cose sul lusso che su Nike. Per vent'anni lo sportswear ha preso in prestito i codici delle maison: drop limitati, code fuori dai negozi, la scarpa come oggetto da collezione. Oggi la direzione si inverte. Il lusso rallenta, perde clienti aspirazionali, e guarda allo sport come alla porta d'accesso a un pubblico di massa. Nike, dal canto suo, chiede al lusso la formula del desiderio. Due industrie in difficoltà si studiano a vicenda.
Il metodo Arnault, del resto, ha funzionato su marchi di nicchia e su una clientela abituata ai prezzi del lusso. Non è mai stato messo alla prova su un marchio di massa come Nike. E un consigliere non decide prezzi né collezioni. La partita resta aperta e, per adesso, nelle mani di Hill e della sua squadra.
Cult
Festa del Cinema di Roma 2026, tutti i film più attesi
Tanti tantissimi titoli in una baraonda che entusiasmerà i cinefili. Tra Jenna Ortega amica artificiale e Anthony Ippolito sulle tracce di "Rocky", ecco le storie da non perdere
Cult
Dove va l’arte questo autunno
Londra, Parigi, Verona e Torino: le fiere da segnare in agenda per scoprire nuovi artisti, grandi nomi e le tendenze del mercato
Cult
Sinner, Pogačar, Jacobs & co: la fragilità dei numeri 1
Dallo stop di Jacobs alla caduta di Pogačar, fino al ginocchio di Sinner, con l'annuncio che ha scioccato gli appassionati di tennis. Cosa succede allo sport contemporaneo?